Stocks · Multi-stock · แปลอัตโนมัติ
หุ้น AI Data Center: IREN, CRWV, NBIS ชิงกำลังไฟ ขณะ ASIC อย่าง AVGO แทรกส่วนแบ่ง
เจาะหุ้น AI Data Center และเซมิคอนดักเตอร์: IREN ถือกำลังไฟรอสัญญา 2,000 MW มากสุดในกลุ่ม ขณะ UBS มอง ASIC อย่าง AVGO แทรกส่วนแบ่งจาก NVDA
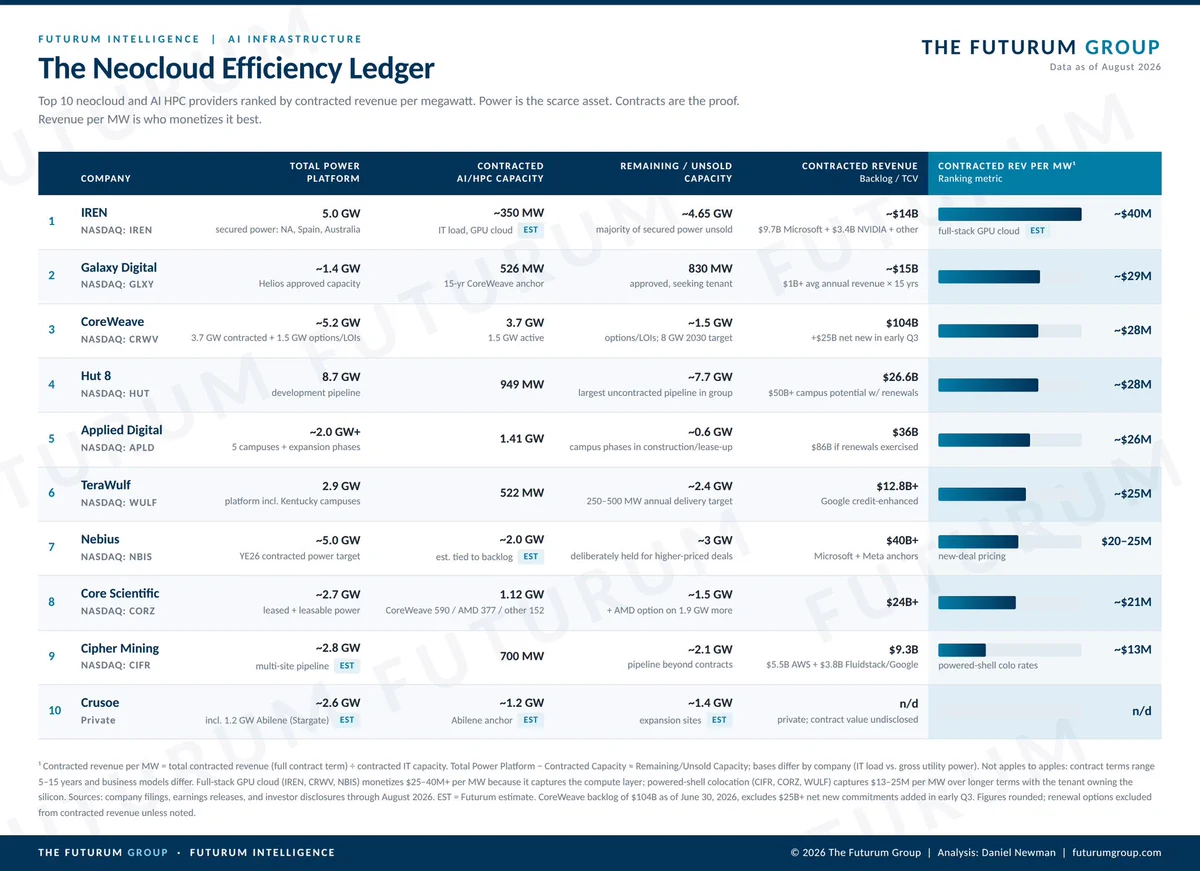
กระแสการลงทุนในหุ้น AI กำลังขยับจากคำถามว่า "ใครมีชิป" ไปสู่คำถามว่า "ใครมีกำลังไฟ" เมื่อนักวิเคราะห์ชี้ว่ากำลังไฟที่ได้รับอนุมัติ (approved power) กำลังกลายเป็นสินทรัพย์ที่หายากที่สุดในอุตสาหกรรม AI และเมกะวัตต์เดียวกันสามารถสร้างรายได้สูงขึ้นราว 5 เท่าเมื่อใช้กับ GPU cloud แทนการให้บริการ colocation แบบดั้งเดิม
IREN ถือกำลังไฟรอสัญญามากสุดในกลุ่ม
ในกลุ่มบริษัทขุดบิตคอยน์ที่หันมาทำ AI data center $IREN มีกำลังไฟที่ยังไม่ผูกสัญญา (uncontracted power) มากที่สุดในกลุ่มที่ราว 2,000 MW หรือประมาณ 40% ของกำลังไฟรวมราว 5.2 GW มากกว่า $CIFR ที่ 1,000 MW ราวสองเท่า ขณะที่ $GLXY อยู่ที่ 830 MW, $CLSK 585 MW, $MARA 480 MW และ $CORZ 274 MW ส่วนต่างนี้เองที่ทำให้ IREN มี upside มากกว่า หากแปลงกำลังไฟ 2 GW ให้เป็นสัญญา AI มูลค่าสูงขึ้นได้ต่อเนื่อง
CoreWeave กับ Nebius โตต่างจังหวะ แต่รายได้ต่อ MW อาจแตะเพดาน
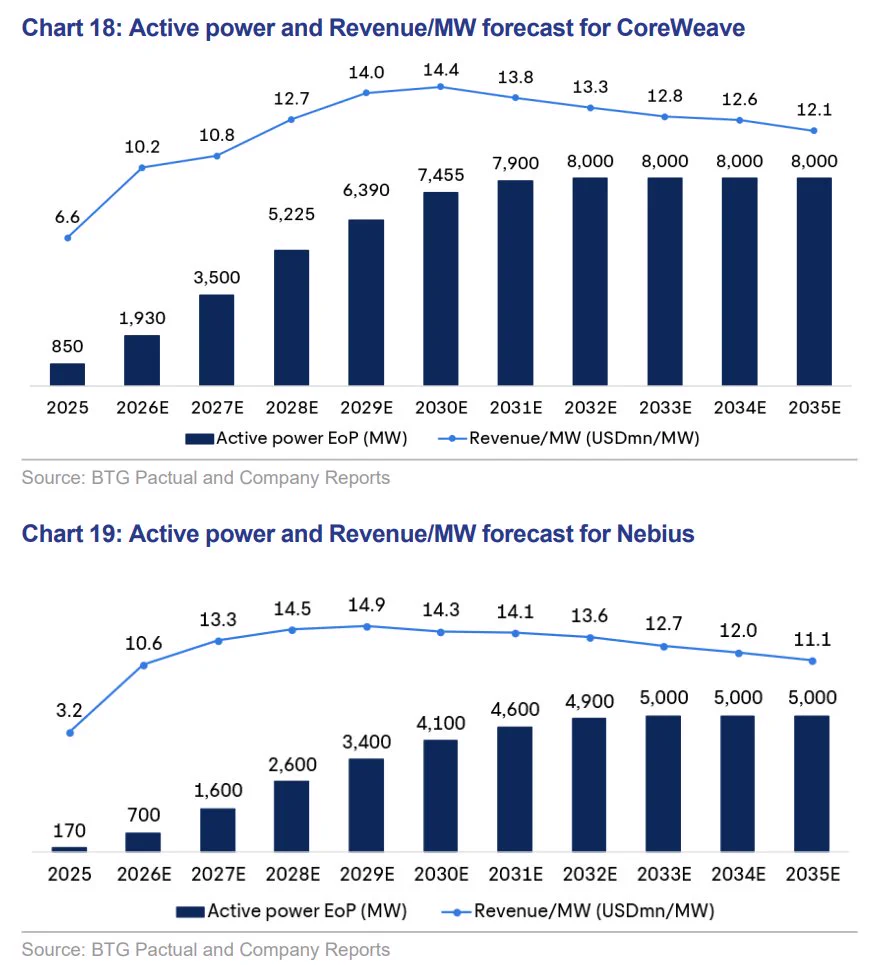
อีกมุมคือผู้ให้บริการ GPU cloud โดยตรง $CRWV ถูกประเมินว่าจะมีกำลังไฟใช้งานจริงราว 8 GW และ $NBIS ราว 5 GW ภายในต้นทศวรรษ 2030 แต่จุดที่ต่างกันคือ Nebius กำลังขยายกำลังการผลิตราว 30 เท่าจากปัจจุบัน เทียบกับราว 10 เท่าของ CoreWeave ประเด็นที่นักวิเคราะห์สนใจคือรายได้ต่อ MW จะแตะเพดานใกล้ 15 ล้านดอลลาร์ราวปี 2029 ก่อนลดลงสู่ราว 12 ล้านดอลลาร์ภายในปี 2035 จากสมมติฐานว่า GPU รุ่นเก่าจะสูญเสียอำนาจการตั้งราคา
หาก $NVDA ถูกต้องที่ว่า GPU ยัง "productive, durable, fungible" (ใช้งานได้ คงทน และทดแทนกันได้) ตัวเลขช่วงหลังอาจอนุรักษนิยมเกินไป ซึ่งมีนัยสำคัญมาก เพราะ capex ราว 42 ล้านดอลลาร์ต่อ MW ทำให้การเปลี่ยนสมมติฐานเรื่องราคาหรืออายุการใช้งานเพียงเล็กน้อยก็แกว่งระยะเวลาคืนทุนได้เร็ว
UBS มองกำลังไฟ rack โต 4 เท่า ขณะ ASIC แทรกส่วนแบ่ง
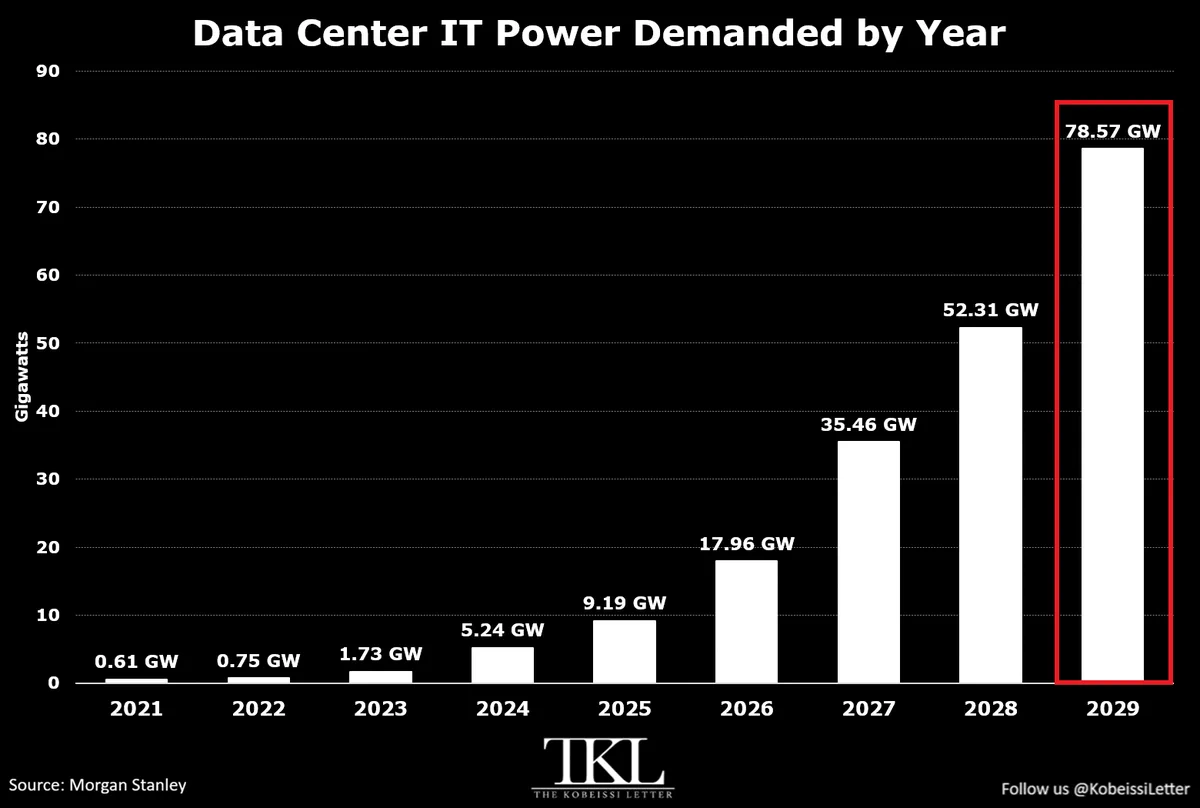
ฝั่งอุปสงค์โครงสร้างพื้นฐาน UBS ประเมินกำลังไฟสำหรับ AI rack จะเติบโตราว 4 เท่าเป็น 104.5 GW ภายในปี 2030 โดย $NVDA ยังโตสามเท่าเป็นราว 51 GW และ $AMD เกือบสามเท่าเป็นราว 9 GW แม้ชิป ASIC แบบสั่งทำจะแย่งส่วนแบ่งไป การเปลี่ยนแปลงนี้เกิดขึ้นเป็นส่วนใหญ่ภายในปี 2028 ก่อนที่ ASIC จะทรงตัวราว 43% ซึ่งเปิดโอกาสให้ $AVGO ขณะที่ Nvidia ยังครองใกล้ 48% ไปจนถึงปี 2030
จุดที่น่าสนใจคือ ASIC กระจายตัวอยู่หลายเจ้าทั้ง TPU ของ $GOOGL, Trainium ของ $AMZN, Maia ของ $MSFT และ MTIA ของ $META ขณะที่ Nvidia ขายระบบแบบครบชุด ดังนั้นส่วนแบ่งรายได้จากโครงสร้างพื้นฐาน AI ของ Nvidia อาจสูงกว่าส่วนแบ่งกำลังไฟที่ติดตั้งจริงอย่างมีนัย
สิ่งที่ต้องจับตา
โจทย์ร่วมของทั้งสามมุมคือกำลังไฟกลายเป็นคอขวดจริง และมูลค่าไม่ได้ขึ้นกับจำนวนเมกะวัตต์เพียงอย่างเดียว แต่ขึ้นกับว่าถูกแปลงเป็นสัญญา AI มูลค่าสูงได้แค่ไหนและเร็วแค่ไหน ประเด็นที่ต้องติดตามคือ IREN จะปิดสัญญาบนกำลังไฟ 2 GW ได้ต่อเนื่องหรือไม่ สมมติฐานรายได้ต่อ MW และอายุใช้งาน GPU จะถูกปรับขึ้นหรือลง และการแย่งส่วนแบ่งระหว่าง Nvidia กับค่าย ASIC จะเปลี่ยนโครงสร้างรายได้ของหุ้นกลุ่มนี้อย่างไร
หุ้นที่เกี่ยวข้อง
เรียบเรียงอัตโนมัติจากหลายโพสต์: @StockSavvyShay, @StockSavvyShay, @StockSavvyShay — ความเห็นประกอบ ไม่ใช่คำแนะนำการลงทุน
Commentary, not investment advice.