Stocks · แปลอัตโนมัติ
Oracle $ORCL ชนะคาดการณ์และปรับเป้ารายได้ รับอานิสงส์ดีมานด์ AI
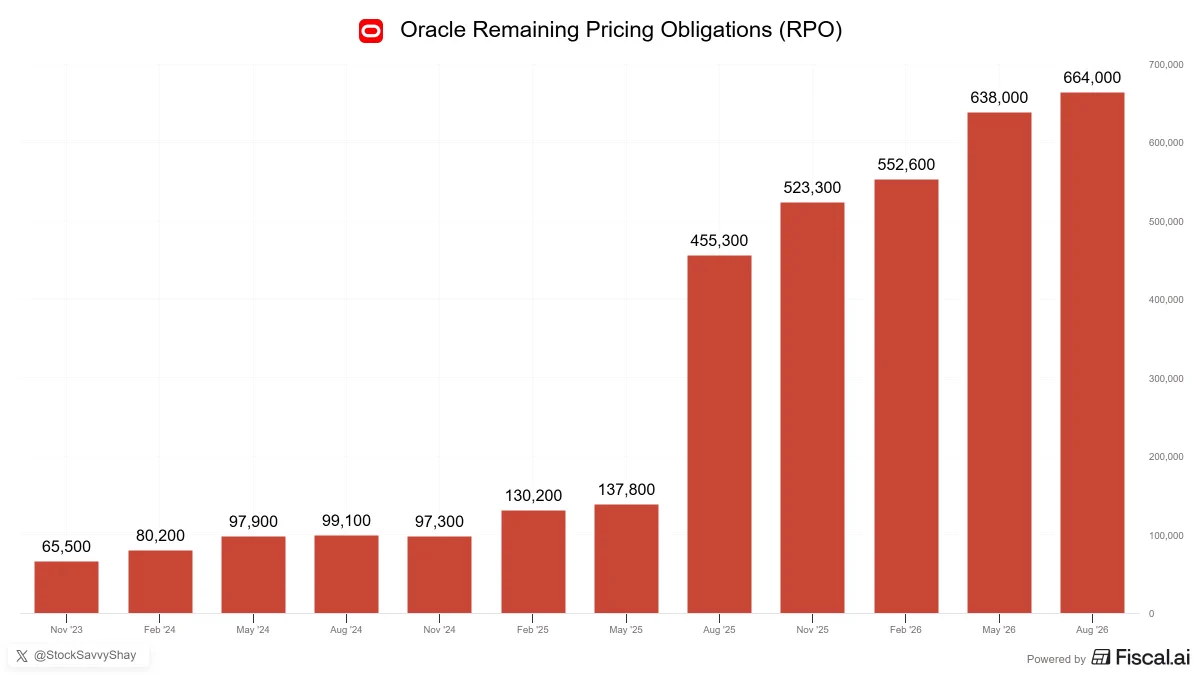
Oracle $ORCL รายงานกำไรและรายได้สูงกว่าคาด พร้อมปรับเป้า FY2027 ขึ้น ขณะที่ RPO พุ่งแตะ 6.64 แสนล้านดอลลาร์ สะท้อนเดิมพันคลาวด์ AI
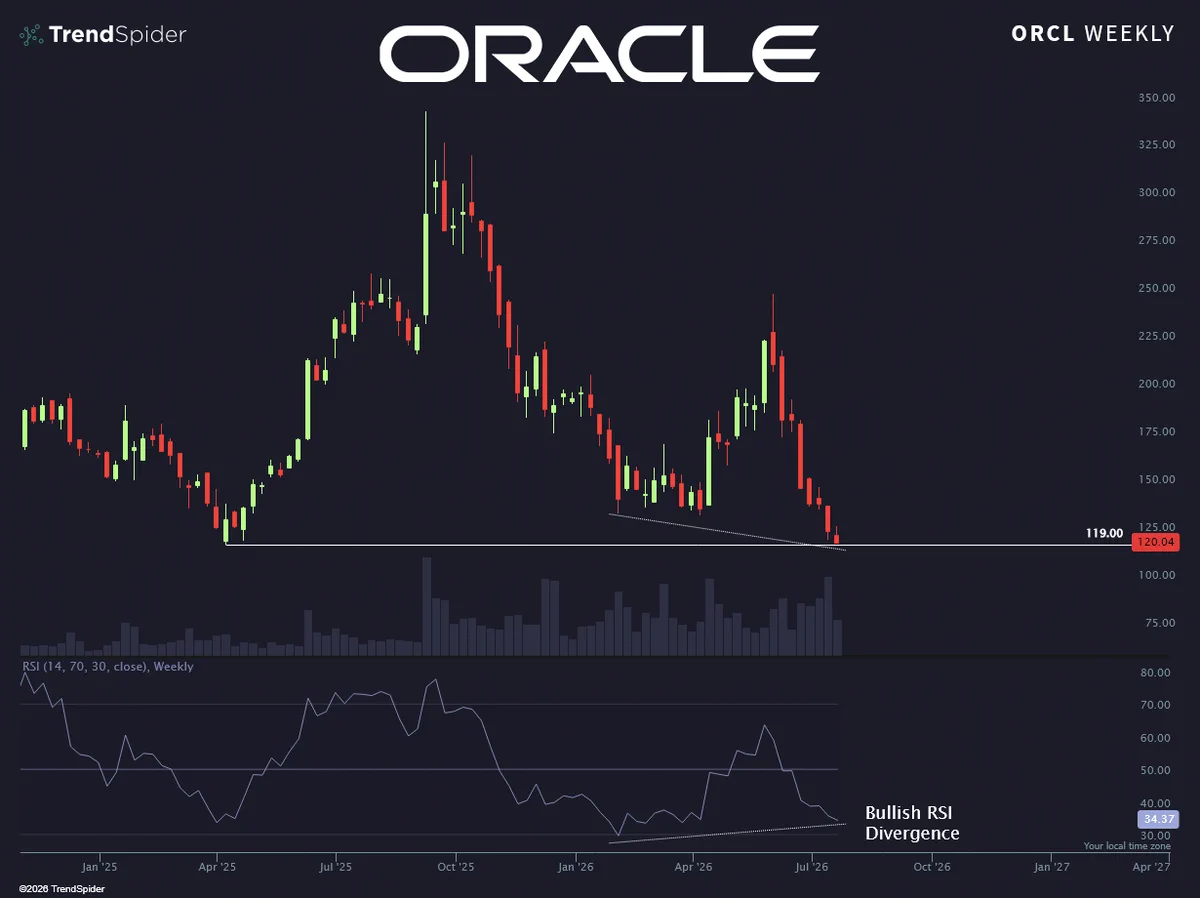
Oracle ($ORCL) กลับมาเป็นจุดสนใจของตลาดหุ้นสหรัฐอีกครั้ง หลังรายงานผลประกอบการที่ชนะคาดการณ์ในทุกตัวเลขสำคัญ ทั้งกำไรต่อหุ้นปรับปรุง (Adjusted EPS) ที่ 1.92 ดอลลาร์ เทียบกับที่นักวิเคราะห์คาดไว้ 1.74 ดอลลาร์ และรายได้ที่ 19.300 พันล้านดอลลาร์ เทียบกับคาด 19.144 พันล้านดอลลาร์ บริษัทยังปรับเป้ากำไรต่อหุ้นและเป้ารายได้สำหรับปีงบประมาณ 2027 ขึ้นอีกด้วย ส่งผลให้ราคาหุ้นบวกประมาณ 7.85%
ตัวเลขที่ตลาดจับตา: RPO โตเกือบ 7 เท่าในสองปี
จุดที่ทำให้นักลงทุนถกกันมากที่สุดไม่ใช่แค่ผลประกอบการไตรมาสล่าสุด แต่คือตัวเลข RPO (Remaining Performance Obligations หรือมูลค่างานในมือที่ยังไม่รับรู้เป็นรายได้) ซึ่งพุ่งจากราว 99 พันล้านดอลลาร์เมื่อสองปีก่อน มาอยู่ที่ราว 664 พันล้านดอลลาร์ในปัจจุบัน คิดเป็นการเติบโตเกือบ 7 เท่าภายในสองปี
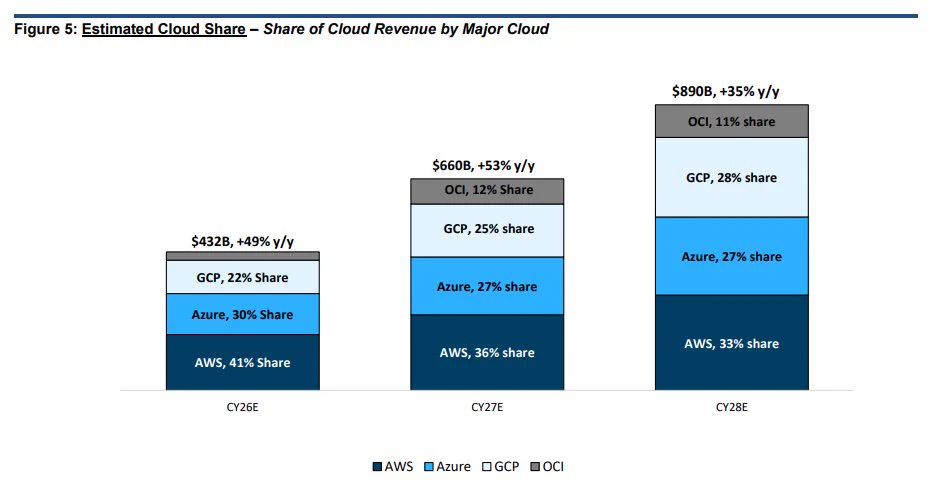
ตัวเลขนี้สะท้อนว่าฐานสัญญาในอนาคตของ Oracle ขยายตัวเร็วมาก โดยมีธุรกิจคลาวด์ OCI (Oracle Cloud Infrastructure) เป็นแกนหลักที่ผูกกับความต้องการด้าน AI อย่างไรก็ดี มูลค่างานในมือที่สูงมากเมื่อเทียบกับฐานรายได้ปัจจุบัน ทำให้คำถามสำคัญคือ บริษัทสามารถเปลี่ยนกำลังการผลิตที่ลงทุนไปมหาศาลให้กลายเป็นรายได้จริงได้เร็วแค่ไหน
เดิมพันเรื่องโครงสร้างการเงิน
อีกมุมที่ตลาดหยิบมาถกคือ Oracle กำลังเป็นเหมือนการทดลองในโลกจริงว่า บริษัทหนึ่งจะใช้เลเวอเรจบนงบดุลได้มากแค่ไหน เพื่อคว้าโอกาสจากวัฏจักรขาขึ้นของ AI ก่อนที่อะไรจะเริ่มตึงตัว มุมนี้สะท้อนความกังวลว่าการขยายกำลังการผลิตอาจใหญ่เกินสัดส่วนเมื่อเทียบกับรายได้ที่เกิดขึ้นจริงในปัจจุบัน
การปรับเป้าทั้งกำไรและรายได้ขึ้นบ่งชี้ว่าฝ่ายบริหารมองเห็นอุปสงค์ที่ชัดเจนพอจะรองรับการลงทุนต่อ แต่ก็ไม่ได้ลบความเสี่ยงเรื่องภาระทางการเงินที่มาพร้อมการขยายตัวเชิงรุก
ทำไมเรื่องนี้สำคัญต่อภาพรวมหุ้น AI
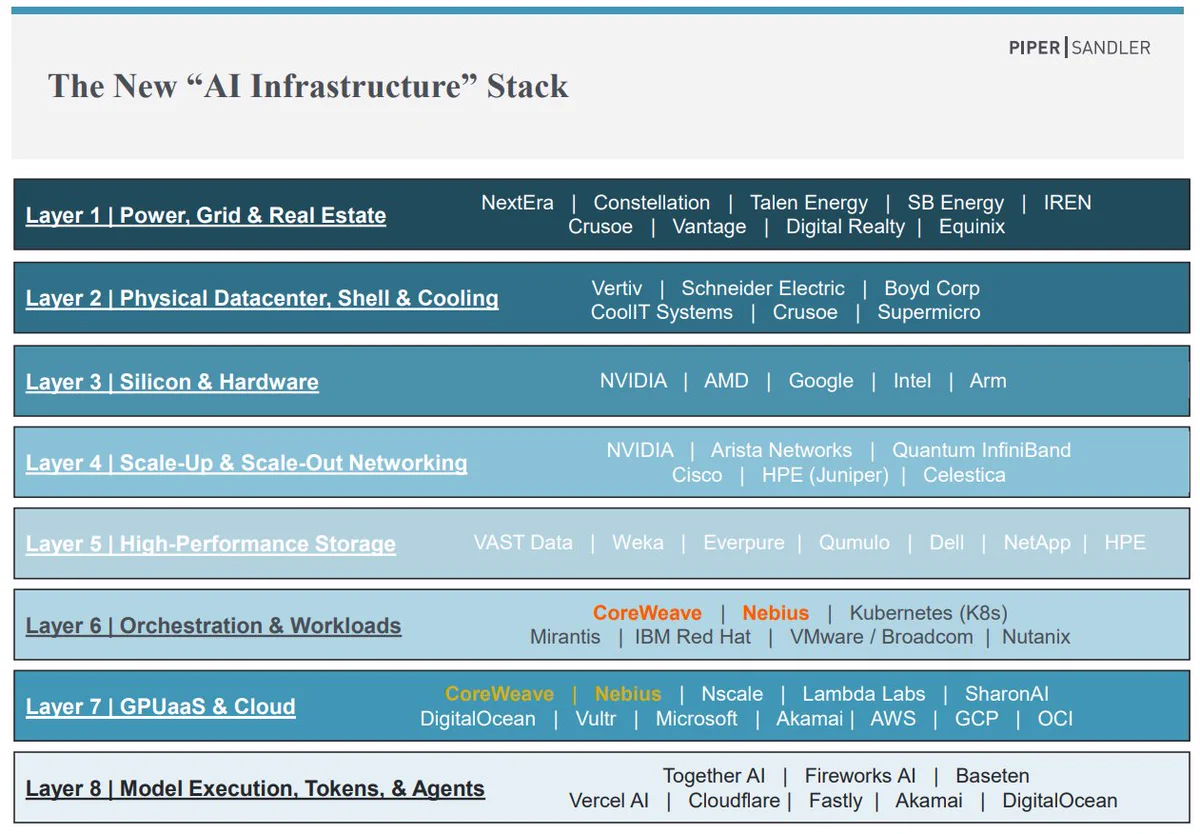
กรณีของ Oracle เชื่อมโยงกับธีมใหญ่ของหุ้น AI และเซมิคอนดักเตอร์ในตลาดหุ้นสหรัฐ เพราะความต้องการโครงสร้างพื้นฐาน AI ไม่ได้จำกัดอยู่แค่ผู้ผลิตชิป แต่ไหลลงมาถึงผู้ให้บริการคลาวด์ที่ต้องลงทุนดาต้าเซ็นเตอร์และกำลังการผลิตจำนวนมาก หาก OCI เปลี่ยนกำลังการผลิตเหล่านี้เป็นดีมานด์ AI ที่ยั่งยืนได้ ตลาดอาจประเมินสิ่งที่ Oracle กำลังกลายเป็นต่ำเกินไป
ในทางกลับกัน หากการรับรู้รายได้ช้ากว่าที่ลงทุนไว้ ความเสี่ยงจะย้อนกลับมาที่งบดุลและความเชื่อมั่นของนักลงทุน
สิ่งที่ต้องติดตามต่อ
ประเด็นที่ควรจับตาคือความเร็วในการแปลง RPO เป็นรายได้จริง อัตราการเติบโตของ OCI และทิศทางงบดุลจากการลงทุนต่อเนื่อง ตลอดจนการทำตามเป้า FY2027 ที่เพิ่งปรับขึ้น ตัวเลขเหล่านี้น่าจะเป็นตัวกำหนดว่าตลาดจะมอง Oracle เป็นผู้ชนะในวัฏจักร AI หรือเป็นกรณีศึกษาของการขยายตัวที่เร่งเกินไป
หุ้นที่เกี่ยวข้อง
เรียบเรียงอัตโนมัติจากหลายโพสต์: @StockSavvyShay, @StockMarketNerd, @TrendSpider — ความเห็นประกอบ ไม่ใช่คำแนะนำการลงทุน
Commentary, not investment advice.