Stocks · Multi-stock · แปลอัตโนมัติ
AI Data Center: กำลังไฟล่าช้า ทีม $WULF $CIFR $APLD กับดีล $NVTS
ดีลเช่าไฟ AI กว่า 4.8 GW แต่ส่งมอบจริงเพียง 720 MW ขณะที่ $NVTS ปิดดีล Claros ขยายโอกาสกำลังไฟ AI เป็น 8 พันล้านดอลลาร์ในปี 2030
ดีลเช่ากำลังไฟ AI โตแรง แต่การส่งมอบตามไม่ทัน
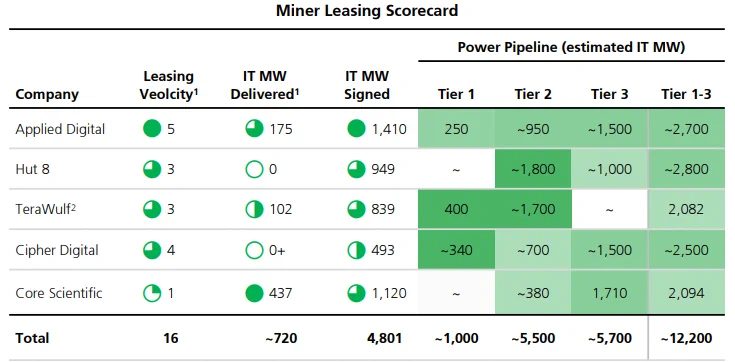
ประเด็นร่วมของตลาดหุ้นโครงสร้างพื้นฐาน AI ในรอบนี้คือ "กำลังไฟ" (power) กลายเป็นคอขวดตัวจริง ไม่ใช่ชิปหรือที่ดิน จากข้อมูลของ @StockSavvyShay ระบุว่า ผู้ให้บริการขุดคริปโตที่หันมาปล่อยเช่ากำลังไฟให้ศูนย์ข้อมูล AI หรือที่เรียกว่า AI miners ได้เซ็นสัญญาเช่ารวมกันราว 4.8 GW แต่ส่งมอบจริงเพียงราว 720 MW เท่านั้น และจากไปป์ไลน์ราว 12 GW มีเพียงราว 1 GW ที่เป็นกำลังไฟระดับ Tier-1 และอยู่ในระยะใกล้
จุดสำคัญเชิงโครงสร้างคือ สัญญาเช่าส่วนใหญ่จะเริ่มคิดค่าเช่าเมื่อส่งมอบกำลังไฟได้จริง ดังนั้นผลตอบแทนในรอบถัดไปจึงขึ้นอยู่กับว่าใครเปิดใช้งานกำลังไฟได้เร็วที่สุด ไม่ใช่ใครประกาศดีลได้มากที่สุด
ใครถือกำลังไฟระยะใกล้
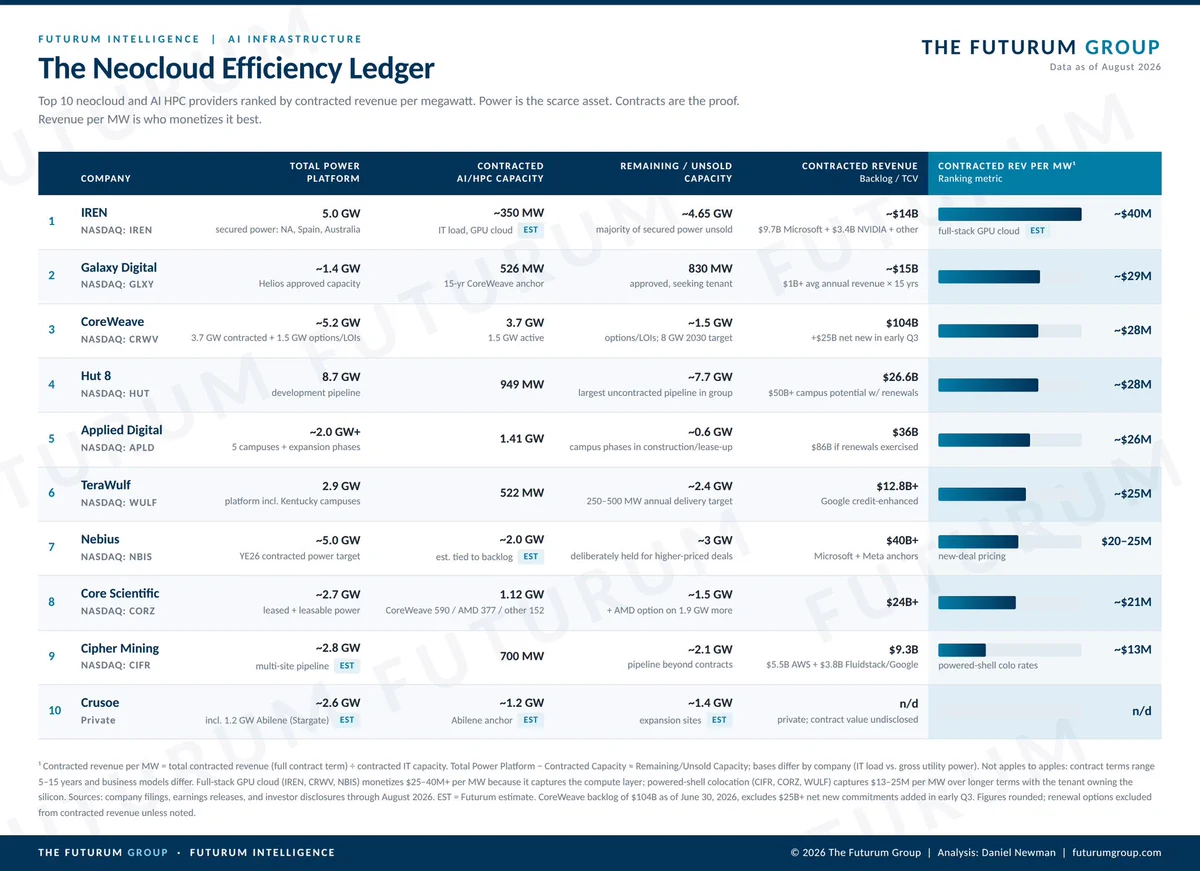
ในกลุ่มนี้ $WULF (TeraWulf), $CIFR (Cipher Mining) และ $APLD (Applied Digital) เป็นสามชื่อที่ถือกำลังไฟระยะใกล้อยู่เป็นสัดส่วนมาก เมื่อค่าเช่าเริ่มนับจากวันส่งมอบ ความได้เปรียบ (ความได้เปรียบเชิงปฏิบัติ หมายถึงความสามารถในการแปลงไปป์ไลน์เป็นรายได้จริงก่อนคู่แข่ง) จึงไปอยู่กับผู้ที่บริหารงานก่อสร้างและเชื่อมต่อโครงข่ายไฟได้ตามกำหนด
มุมนี้ทำให้การประเมินมูลค่าของกลุ่ม AI miner ต้องแยกให้ออกระหว่าง "ขนาดไปป์ไลน์" กับ "กำลังไฟที่พร้อมใช้" เพราะสองตัวเลขนี้ให้ภาพต่างกันมาก และเป็นเหตุผลที่ตลาดเริ่มให้น้ำหนักกับความเร็วในการส่งมอบมากกว่าข่าวการเซ็นสัญญา
$NVTS ขยายจากปลายทางมาถึงต้นทางของเส้นทางกำลังไฟ
อีกด้านหนึ่งของสมการเดียวกันคือฝั่งอุปกรณ์จัดการกำลังไฟ $NVTS (Navitas Semiconductor) เพิ่งปิดดีล Claros ซึ่งเพิ่มระบบ integrated voltage regulator เข้าไปอยู่ข้างตัวประมวลผล AI และขยายโอกาสทางธุรกิจด้านกำลังไฟสำหรับ AI ในปี 2030 ขึ้นมากกว่าสองเท่าเป็น 8 พันล้านดอลลาร์
หลังดีลนี้ Navitas ครอบคลุมเส้นทางกำลังไฟเกือบทั้งสาย ตั้งแต่ SiC ระดับ 10 kV ใกล้โครงข่ายไฟฟ้า การแปลงไฟ 800V ในแร็ค GaN ภายในแร็ค ไปจนถึงการจ่ายไฟที่ตัวชิปเอง ซึ่ง CEO Chris Allexandre เรียกดีลนี้ว่าเป็น "defining step"
สองด้านของคอขวดเดียวกัน
เมื่อมองรวมกัน ทั้งสองประเด็นชี้ไปที่ข้อจำกัดเดียวกัน นั่นคือไฟฟ้าและอุปกรณ์จัดการไฟฟ้า ฝั่งผู้ให้บริการศูนย์ข้อมูลต้องพิสูจน์ว่าส่งมอบกำลังไฟได้จริงตามสัญญา ขณะที่ฝั่งผู้ผลิตชิปจัดการกำลังไฟอย่าง $NVTS กำลังขยายขอบเขตจากจุดเดียวในระบบไปสู่ทั้งเส้นทาง
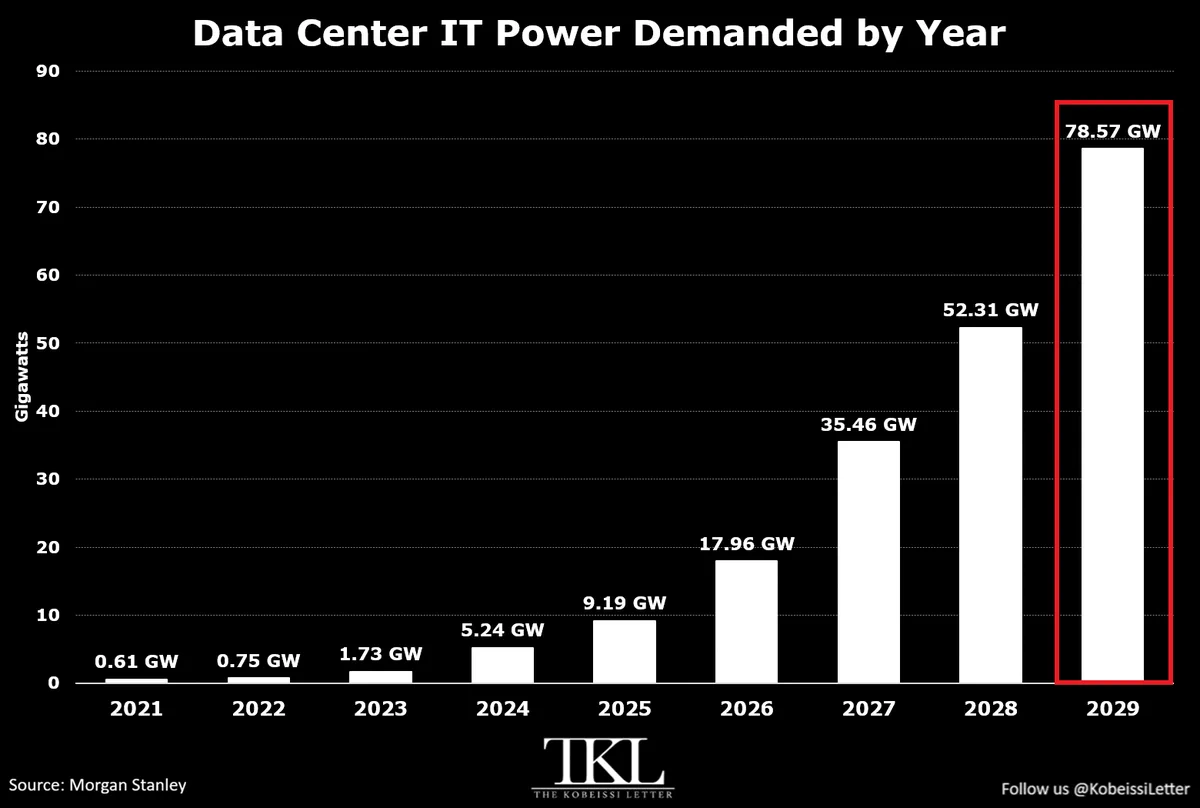
การที่ความต้องการใช้ไฟของ AI เพิ่มขึ้นทั้งในแง่ปริมาณและความซับซ้อนของการจ่ายไฟ ทำให้ทั้งสองกลุ่มได้ประโยชน์จากธีมเดียวกัน แต่ก็เผชิญความเสี่ยงคนละแบบ ฝั่งผู้ให้บริการเสี่ยงเรื่องกำหนดส่งมอบและต้นทุนก่อสร้าง ฝั่งอุปกรณ์เสี่ยงเรื่องการนำผลิตภัณฑ์เข้าสู่การออกแบบของลูกค้าและการแข่งขันด้านเทคโนโลยี
สิ่งที่ต้องติดตาม
ประเด็นที่ควรจับตาคือความคืบหน้าการส่งมอบกำลังไฟจริงของ $WULF, $CIFR และ $APLD ว่าเป็นไปตามกำหนดหรือล่าช้า และการเปลี่ยนไปป์ไลน์ Tier-1 ให้กลายเป็นรายได้ ขณะเดียวกันในฝั่งอุปกรณ์ ต้องดูว่าดีล Claros ของ $NVTS จะแปลงเป็นคำสั่งซื้อจริงและส่วนแบ่งในสถาปัตยกรรมจ่ายไฟของศูนย์ข้อมูล AI ได้เร็วแค่ไหน
ทั้งสองเรื่องนี้เป็นคนละบริษัทแต่ผูกด้วยตัวแปรเดียว คือไฟฟ้าที่พร้อมใช้จริงจะเป็นตัวกำหนดว่าใครทำรายได้ได้ก่อนในรอบการลงทุนศูนย์ข้อมูล AI นี้
หุ้นที่เกี่ยวข้อง
เรียบเรียงอัตโนมัติจากหลายโพสต์: @StockSavvyShay, @StockSavvyShay — ความเห็นประกอบ ไม่ใช่คำแนะนำการลงทุน
Commentary, not investment advice.