Macro · แปลอัตโนมัติ
เฮดจ์ฟันด์ถือพันธบัตรสหรัฐฯ 7% สวนทางกองทุนลดเสี่ยงหุ้น
เฮดจ์ฟันด์ถือพันธบัตรสหรัฐฯ พุ่งแตะ 7% ของตลาด ขณะที่กองทุนทั่วโลกลดน้ำหนักหุ้น เพิ่มเงินสดเป็น 3.9% และอันเดอร์เวตบอนด์ยาว 17 เดือน
ภาพใหญ่ของตลาดการเงินโลกตอนนี้คือสองแรงที่กำลังสวนทางกัน ด้านหนึ่งเฮดจ์ฟันด์ (กองทุนบริหารความเสี่ยง) กลายเป็นผู้เล่นรายใหญ่ในตลาดพันธบัตรสหรัฐฯ มากขึ้นเรื่อย ๆ แต่อีกด้านหนึ่งผู้จัดการกองทุนสถาบันทั่วโลกกลับทยอยลดความเสี่ยงในหุ้นและเพิ่มสัดส่วนเงินสด ซึ่งสะท้อนว่าสถาบันขนาดใหญ่กับเฮดจ์ฟันด์กำลังวางตำแหน่งคนละทิศ
เฮดจ์ฟันด์ถือพันธบัตรสหรัฐฯ แตะระดับสูงสุดเป็นประวัติการณ์
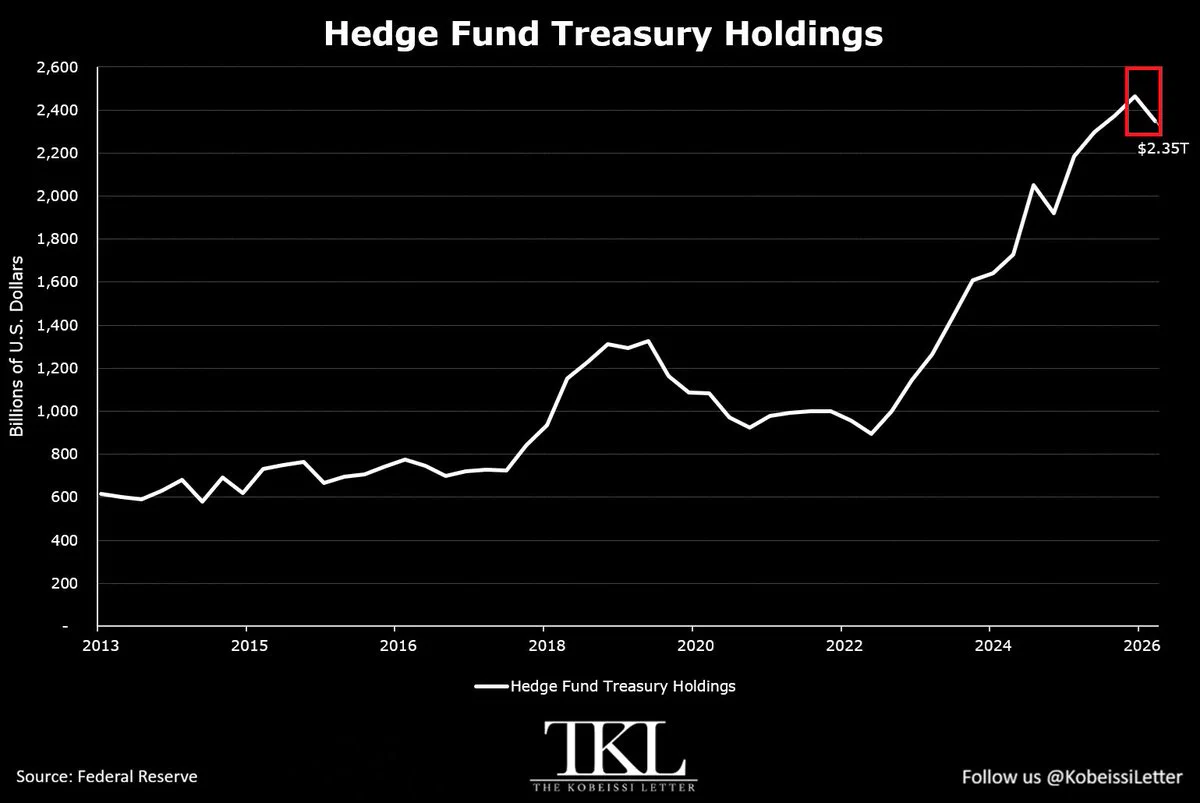
ข้อมูลล่าสุดชี้ว่าการถือพันธบัตรสหรัฐฯ แบบเงินสดของเฮดจ์ฟันด์อยู่ที่ 2.35 ล้านล้านดอลลาร์ในไตรมาส 1 ปี 2026 ซึ่งเป็นระดับสูงสุดเป็นอันดับ 3 ที่เคยบันทึกไว้ ในช่วง 5 ปีที่ผ่านมา ตัวเลขนี้พุ่งขึ้น +154% หรือราว +1.42 ล้านล้านดอลลาร์ เทียบกับปริมาณหนี้พันธบัตรสหรัฐฯ ที่ซื้อขายได้ซึ่งเพิ่มขึ้นเพียง +44% มาอยู่ที่ระดับสูงสุดเป็นประวัติการณ์ 32.2 ล้านล้านดอลลาร์
ผลลัพธ์คือ เฮดจ์ฟันด์ถือครองสัดส่วนราว 7% ของตลาดพันธบัตรสหรัฐฯ ที่ซื้อขายได้ ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์ จากเดิมราว 4% ในปี 2021
เบื้องหลังคือ Basis Trade ที่ต้องใช้เลเวอเรจสูง
ตัวขับเคลื่อนหลักของการเพิ่มขึ้นนี้คือ cash-futures basis trade ซึ่งเฮดจ์ฟันด์ถือสถานะที่หักล้างกันระหว่างตัวพันธบัตรกับฟิวเจอร์ส เพื่อทำกำไรจากส่วนต่างราคาที่เล็กมาก เพราะกำไรต่อดีลน้อย กลยุทธ์นี้จึงต้องใช้เลเวอเรจ (การกู้ยืมเพื่อขยายสถานะ) สูงมาก
เลเวอเรจนี้เองที่ทำให้เฮดจ์ฟันด์ดูดซับพันธบัตรสหรัฐฯ ได้มากขึ้น ในจังหวะที่ธนาคารซึ่งปกติช่วยรองรับอุปทานพันธบัตรใหม่มีข้อจำกัดในการถือครองเพิ่ม สรุปคือเฮดจ์ฟันด์กำลังเปลี่ยนวิธีทำงานของตลาดพันธบัตรสหรัฐฯ ไปแล้ว
สถาบันทั่วโลกกลับลดเสี่ยงหุ้นและเพิ่มเงินสด
อีกด้านหนึ่ง ผลสำรวจของ BofA จากผู้จัดการกองทุน 170 รายที่ดูแลสินทรัพย์รวม 4.7 แสนล้านดอลลาร์ พบว่าสัดส่วนเงินสดของนักลงทุนทั่วโลกเพิ่มขึ้น +0.4 จุดเปอร์เซ็นต์เมื่อเทียบเดือนก่อน มาอยู่ที่ 3.9% ซึ่งเป็นการเพิ่มขึ้นรายเดือนที่มากที่สุดนับตั้งแต่เดือนมีนาคม ก่อนหน้านี้ในต้นเดือนสิงหาคมอยู่ที่ 3.5% ซึ่งเป็นระดับต่ำสุดอันดับ 6 นับตั้งแต่เริ่มสำรวจในปี 1998
สอดคล้องกับท่าทีที่ระมัดระวังขึ้น ผู้จัดการกองทุน 49% ยังคงมีน้ำหนักเกินในหุ้นทั่วโลก ลดลงจาก 56% เมื่อเดือนก่อน ขณะเดียวกัน 48% อันเดอร์เวตพันธบัตร ซึ่งเป็นสัดส่วนสูงสุดนับตั้งแต่พฤษภาคม 2022 และต่อเนื่องกันเป็นเดือนที่ 17 ติดต่อกันแล้ว ถือเป็นสถิติยาวนานที่สุดนับตั้งแต่ปี 2022
สิ่งที่ต้องจับตา
ประเด็นน่าสนใจคือ เกือบ 50% ของผู้ตอบแบบสำรวจมองว่าโครงการซื้อคืนพันธบัตร (buyback) ของกระทรวงการคลังสหรัฐฯ จะไม่มีผลต่ออัตราผลตอบแทน สะท้อนความเชื่อว่ากลไกนี้ไม่ได้เปลี่ยนทิศทาง yield มากนัก
ภาพรวมจึงเป็นการล็อกกำไรหลังตลาดหุ้นโลกปรับขึ้นแรง มากกว่าการเทขายออกจากตลาด สิ่งที่ต้องติดตามคือสัดส่วนเงินสดที่เพิ่มขึ้นจะกลายเป็นกระสุนรอลงทุน หรือเป็นสัญญาณว่าสถาบันเริ่มถอยออกจากความเสี่ยง และบทบาทที่ใหญ่ขึ้นของเฮดจ์ฟันด์ในตลาดพันธบัตรสหรัฐฯ จะทำให้ตลาดเปราะบางต่อการปรับลดเลเวอเรจหรือไม่
เรียบเรียงอัตโนมัติจากหลายโพสต์: @KobeissiLetter, @KobeissiLetter — ความเห็นประกอบ ไม่ใช่คำแนะนำการลงทุน
Commentary, not investment advice.