Macro · แปลอัตโนมัติ
จีนซื้อทองครั้งใหญ่สุดรอบ 3 ปี ทองคำและหุ้นเหมืองทองคำ
จีนซื้อทอง 20 ตันในส.ค. สูงสุดรอบ 3 ปี รวม 22 เดือนติดต่อกัน ทองคำทำสถิติใหม่ ขณะที่มาร์จิ้นผู้ผลิตเหมืองทองคำพุ่ง 134% ต่อปี
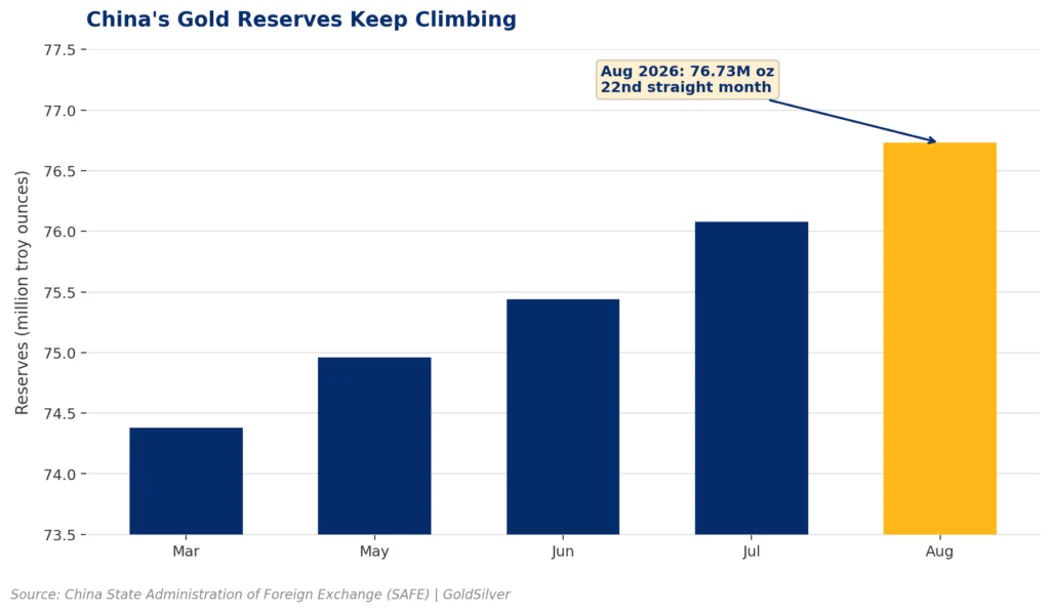
ธนาคารกลางจีน (PBOC) เดินหน้าซื้อทองคำอย่างต่อเนื่องเป็นเดือนที่ 22 ติดต่อกัน โดยในเดือนสิงหาคมซื้อเพิ่ม 20 ตัน ซึ่งเท่ากับระดับสูงสุดนับตั้งแต่ตุลาคม 2023 และทำให้ยอดรวมในปี 2026 อยู่ที่ 80 ตัน ทะลุสถิติเดิมทั้งปี 2025 ที่ 29 ตัน ส่งผลให้ทองคำสำรองรวมแตะระดับสูงสุดเป็นประวัติการณ์ที่ 2,387 ตัน ขณะเดียวกัน ข้อมูลจากฝั่งผู้ผลิตเหมืองทองคำก็ชี้ว่าอัตรากำไร (margin) พุ่งแรงกว่าทองคำแท่งมาก โดย AISC margin เฉลี่ยทั่วโลกเพิ่มขึ้น 134% เมื่อเทียบรายปีในไตรมาส 1 ปี 2026 สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 3,076 ดอลลาร์ต่อออนซ์ ซึ่งสูงกว่าการปรับขึ้นของราคาทองคำที่ 70% ในช่วงเดียวกันอย่างมีนัยสำคัญ
ทำไมจีนถึงซื้อทองคำต่อเนื่อง
การซื้อทองคำของจีนไม่ใช่เรื่องใหม่ แต่จังหวะและขนาดในปีนี้โดดเด่นชัดเจน จากข้อมูลในทวีตระบุว่า จีนซื้อทองคำเดือนละ 15-20 ตันต่อเนื่องตั้งแต่เดือนมิถุนายน และในเดือนสิงหาคมซื้อ 20 ตัน ซึ่งเท่ากับเดือนตุลาคม 2023 ที่เคยทำไว้ โดยในปี 2026 จีนเพิ่มทองคำสำรองรวม 80 ตันแล้ว คิดเป็นประมาณ 650,000 ออนซ์ในเดือนเดียว และทำให้ยอดรวมเป็น 76.73 ล้านออนซ์ ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์
การสะสมทองคำของจีนสะท้อนถึงการกระจายความเสี่ยงจากสินทรัพย์ดอลลาร์ และเป็นปัจจัยหนุนระยะยาวต่อราคาทองคำ แต่นักลงทุนควรจับตาว่าแรงซื้อจากธนาคารกลางจะยังดำเนินต่อไปหรือไม่ เพราะเป็นหนึ่งในตัวแปรสำคัญที่ทำให้ทองคำ outperformance เมื่อเทียบกับสินทรัพย์เสี่ยงอื่นๆ
มาร์จิ้นเหมืองทองคำพุ่งแรงกว่าทองคำแท่ง
อีกมุมหนึ่งที่ตลาดให้ความสนใจคือความสามารถในการทำกำไรของผู้ผลิตทองคำ โดย AISC margin ซึ่งเป็นกำไรต่อออนซ์หลังหักต้นทุนการดำเนินงานเหมือง เพิ่มขึ้น 134% เมื่อเทียบรายปีในไตรมาส 1 ปี 2026 สู่ระดับ 3,076 ดอลลาร์ต่อออนซ์ ซึ่งสูงกว่าราคาทองคำที่เพิ่มขึ้น 70% ในช่วงเดียวกันมาก และนับตั้งแต่มีนาคม 2024 มาร์จิ้นเฉลี่ยทั่วโลกเพิ่มขึ้นมากกว่า 3 เท่า ขณะที่ราคาทองคำเพิ่มขึ้นประมาณ 2 เท่า
ที่น่าสนใจคือ แม้แต่กลุ่มผู้ผลิตที่มีต้นทุนสูงสุด 10% แรก ก็ยังมีมาร์จิ้นเพิ่มขึ้น 32% เมื่อเทียบรายไตรมาส สู่ระดับ 2,363 ดอลลาร์ต่อออนซ์ สะท้อนว่าการปรับตัวขึ้นของราคาทองคำช่วยหนุนผลประกอบการของบริษัทเหมืองทองคำอย่างมีนัยสำคัญ โดยเฉพาะบริษัทที่มีต้นทุนการผลิตต่ำ
มุมมองต่อหุ้นกลุ่มเหมืองทองคำ
ข้อมูลนี้ชี้ให้เห็นว่าหุ้นเหมืองทองคำอาจมี upside จากทั้งราคาทองคำที่สูงขึ้นและการบริหารต้นทุนที่ดีขึ้น แต่นักลงทุนควรพิจารณาปัจจัยอื่นประกอบ เช่น ระดับหนี้สิน คุณภาพสินแร่ และความเสี่ยงด้านการดำเนินงานในแต่ละพื้นที่ ขณะที่ราคาทองคำที่ปรับขึ้นแรงอาจทำให้ valuation ของหุ้นกลุ่มนี้ไม่ถูกอีกต่อไป ดังนั้นการเลือกลงทุนจึงต้องดูพื้นฐานรายบริษัทมากกว่าภาพรวม
สิ่งที่ต้องติดตาม
ประเด็นที่ควรจับตาต่อไปคือ ทิศทางการซื้อทองคำของจีนในเดือนถัดๆ ไป หากยังคงซื้อในระดับ 20 ตันต่อเดือน จะยิ่งตอกย้ำแนวโน้มการสะสมทองคำระยะยาว และอาจเป็นปัจจัยหนุนราคาทองคำ รวมถึงหุ้นเหมืองทองคำในตลาดโลก อย่างไรก็ตาม หากจีนชะลอการซื้อลง อาจกดดัน sentiment ในระยะสั้นได้
สำหรับนักลงทุนไทยที่สนใจทองคำ ต้องติดตามทั้งราคาทองคำโลกและค่าเงินบาท เพราะมีผลต่อราคาทองคำในประเทศ ส่วนหุ้นเหมืองทองคำในตลาดไทยมีจำกัด แต่สามารถลงทุนผ่านกองทุนรวมหรือหุ้นต่างประเทศที่เกี่ยวข้องได้ ควรศึกษาความเสี่ยงและต้นทุนก่อนตัดสินใจลงทุนเสมอ
เรียบเรียงอัตโนมัติจากหลายโพสต์: @KobeissiLetter, @KobeissiLetter — ความเห็นประกอบ ไม่ใช่คำแนะนำการลงทุน
Commentary, not investment advice.